신혼집 구하기는 아파트냐 빌라냐를 고르는 순간 대출 금리와 앞으로 쌓일 자산이 함께 갈립니다. 초혼 신혼부부의 77.0%가 아파트에 삽니다(2024년 11월 1일 기준). 그러니 아파트에서 자란 90년대생에게 빌라는 낯선 선택지입니다. 그런데 서울 아파트 전세는 이미 신혼부부 저금리 대출이 닿지 않는 값까지 올라가 있습니다. 어디서 얼마가 갈리는지 조건부터 따져 봤습니다.
한눈에 정리
- 서울 아파트 평균 전세 6억3,663만원(2026년 8월), 버팀목 상한은 4억원
- 2억원을 빌리면 은행 이자가 버팀목보다 연 260만원 이상 많다(2026년 금리)
- 2년간 서울 아파트값 26% 오를 때 빌라는 11.5% 올랐다(2026년 6월)
1. 신혼부부는 어디서 시작하나
대부분 아파트에서, 그리고 대출을 안고 시작합니다. 국가데이터처의 2024년 신혼부부통계(2025년 12월 발표)를 보면 아파트 거주 비중은 혼인 1년차 72.9%, 5년차 80.0%입니다. 하지만 1년차 부부 가운데 집을 가진 비중은 35.8%에 그칩니다. 신혼부부의 86.9%가 대출이 있고, 집이 없는 부부의 대출잔액 중앙값(줄을 세웠을 때 가운데 값)은 1억4,160만원입니다.
2. 신혼부부 전세대출, 아파트도 받을 수 있나
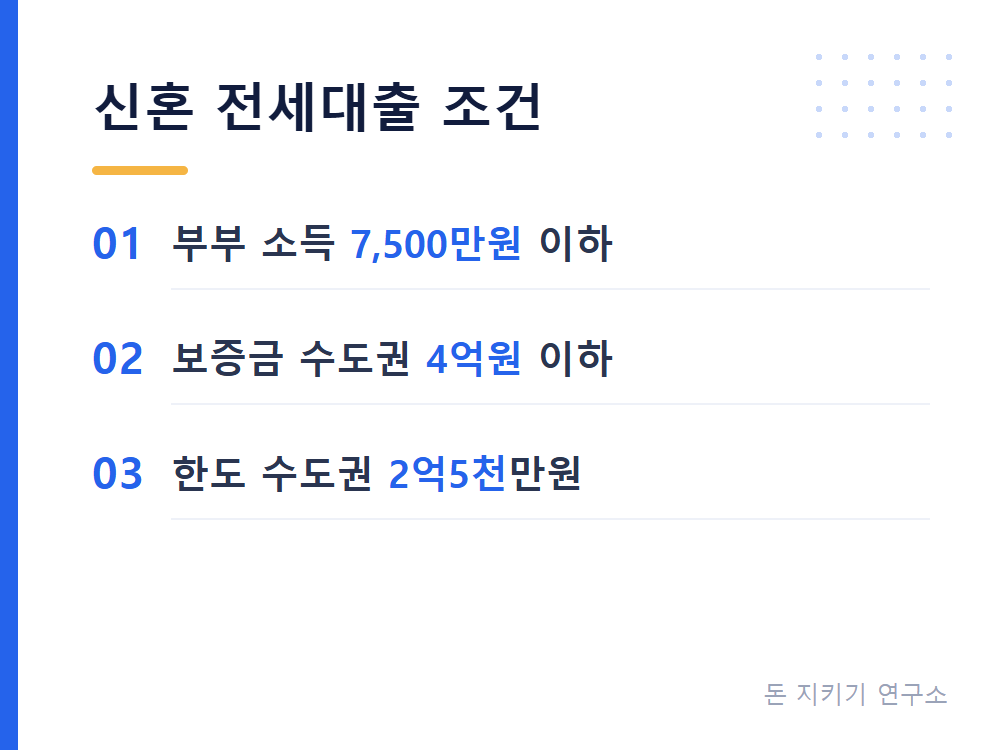
서울의 평균적인 아파트 전세라면 받기 어렵습니다. 신혼부부 버팀목 전세자금대출이란 무주택 신혼부부에게 나라 기금인 주택도시기금에서 전세금을 낮은 금리로 빌려주는 대출입니다.
| 항목 | 신혼부부 버팀목 조건 (2026년 9월 주택도시기금 안내 기준) |
|---|---|
| 대상 | 무주택 세대주, 혼인 7년 이내 또는 3개월 안에 결혼 예정 |
| 소득과 자산 | 부부 합산 연소득 7,500만원 이하, 순자산 3억4,500만원 이하 |
| 보증금 상한 | 수도권 4억원, 그 밖의 지역 3억원 (전용 85㎡ 이하) |
| 대출 한도 | 수도권 2억5,000만원, 그 밖의 지역 1억6,000만원 (전세금의 80% 이내) |
| 기본 금리 | 연 1.9~3.3% 변동금리 (소득과 보증금에 따라 다름) |
발목을 잡는 건 보증금 상한입니다. 한국부동산원 조사에서 2026년 8월 서울 아파트 평균 전세가는 6억3,663만원이고 중간값도 5억6,000만원이라, 둘 다 4억원을 넘습니다. 2024년 맞벌이 신혼부부 평균소득(9,388만원)도 소득 기준보다 높습니다. 반면 서울 빌라는 평균 매매가부터 4억원이 안 되니, 전세금이 상한 안에 드는 경우가 많습니다.
3. 같은 2억원, 이자 차이는 얼마나
주요 은행과 비교하면 2년 계약에 500만원 넘게 차이 납니다. 버팀목을 쓸 수 없으면 은행 전세대출로 가야 합니다. 한국주택금융공사 보증으로 2026년 8월에 나간 전세대출의 평균금리는 은행별로 연 3.86~5.78%였습니다.
| 2억원을 2년 빌릴 때 이자 비교 | 금리 (연) | 1년 이자 | 2년 이자 |
|---|---|---|---|
| 신혼부부 버팀목 (소득 4천만~6천만원, 보증금 1억5천만원 초과) | 2.9% | 580만원 | 1,160만원 |
| 국민은행 전세대출 평균 | 4.20% | 840만원 | 1,680만원 |
| 신한은행 전세대출 평균 | 4.42% | 884만원 | 1,768만원 |
※ 은행 금리는 한국주택금융공사가 공시한 2026년 8월 취급분의 평균이며, 실제 금리는 사람마다 다릅니다. 원금은 만기에 한 번에 갚는다고 보고 이자만 계산했습니다.
아파트 전세는 빌리는 돈 자체가 더 커서, 실제 이자 차이는 이보다 더 벌어집니다.
4. 빌라 전세, 싸다고 바로 계약해도 될까
먼저 전세보증보험에 들 수 있는 집인지 봐야 합니다. 주택도시보증공사(HUG)는 빌라 공시가격의 140%를 집값으로 치고, 그중 90%까지만 보증 대상으로 인정합니다. 그래서 보증금과 앞선 대출(근저당)을 합친 금액이 공시가격의 126%를 넘으면 가입이 막힙니다(2026년 9월 현재).
빌라 전세 매물도 줄고 있습니다. 국토교통부 실거래가를 분석한 보도에 따르면, 서울 빌라 전월세 거래 가운데 월세 비중이 2024년 53.2%에서 2026년 상반기 62.7%로 올랐습니다.
5. 아파트와 빌라 집값 격차는 얼마나 벌어졌나
최근 2년 사이 격차가 역대 가장 크게 벌어졌습니다. 한국부동산원 자료를 보면 2026년 6월 서울 평균 매매가는 아파트 13억4,669만원, 빌라(연립과 다세대) 3억7,969만원으로 9억6,700만원 차이가 납니다. 2012년 1월에는 이 차이가 3억원 수준이었습니다.
2024년 6월부터 2년 동안 아파트가 2억8,162만원 오를 때 빌라는 3,915만원 올랐습니다. 다만 올해는 아파트 대출 규제가 세지면서 서울 빌라 매매가가 1~8월에만 6.25% 올랐습니다. 작년 같은 기간(1.68%)의 3.7배입니다. 지금까지의 흐름이 앞으로도 이어진다는 보장은 없습니다.
결국 아파트냐 빌라냐를 고르는 순간 전세금, 대출이자, 자산 격차가 한꺼번에 갈립니다. 빌라에서 아낀 이자로 다음 집을 준비할지, 이자를 더 내더라도 아파트에서 시작할지는 두 사람의 소득과 계획에 맞춰 정하면 됩니다.
6. 이건 많이 헷갈립니다
Q. 결혼 전인데 신혼부부 전세대출을 받을 수 있나요
결혼 예정일이 3개월 안이면 신청할 수 있습니다. 주택도시기금은 혼인한 지 7년 이내인 부부와 3개월 안에 결혼할 사람을 대상으로 봅니다.
Q. 부부 소득이 7,500만원을 넘으면 어떻게 하나요
신혼부부 버팀목은 받을 수 없으니 은행 전세대출을 알아봐야 합니다. 2026년 8월 기준으로 은행별 평균금리가 최대 연 1.92%p까지 차이 나니 여러 곳을 비교해 보는 게 좋습니다.
Q. 전세대출을 받으면 신용점수에 영향이 있나요
영향이 있을 수 있습니다. 새로 받은 대출은 빚으로 잡혀 이후 다른 대출 심사에도 반영됩니다. 연체 없이 갚는 것이 가장 중요합니다.