지금 새로 가입할 수 있는 실비보험은 모두 갱신형이라, 비갱신 상품은 없습니다.
다만 2013년 3월 이전에 든 실손은 비갱신처럼 보이는 구석이 있어 많이 헷갈립니다. 그 차이는 아래에서 풀어 볼게요.
갱신 안내장에서 오른 보험료를 보면 안 바뀌는 실비부터 찾게 되죠. 금융위원회와 생명·손해보험협회 자료를 세대별로 놓고 확인해 봤습니다.
1. 비갱신형 실비보험은 정말 없나
네, 2026년 10월 현재 팔리는 실손의료보험(실비보험) 가운데 비갱신형은 없습니다.
비갱신형 보험이란 가입할 때 정한 보험료가 납입이 끝날 때까지 그대로인 보험입니다. 올해 5월 6일 나온 5세대 실손도 갱신형이라, 금융위원회 자료에도 비중증 특약 보험료를 "갱신 전 1년간" 받은 보험금에 따라 할인하거나 할증한다고 적혀 있습니다.
2. 실비보험은 왜 갱신형만 있을까
실제로 낸 병원비를 돌려주는 보험이라, 20년 뒤 병원비를 지금 정해 둘 수 없기 때문입니다.
진단비처럼 줄 돈이 약관에 정해진 정액형은 보험료를 고정해도 계산이 맞습니다. 실손은 의료수가가 오르거나 비급여 진료가 늘면 나갈 돈이 그대로 불어나, 해마다 실제 지급액을 보고 보험료를 고칩니다.
3. 1세대 실손은 비갱신 아니었나
아닙니다. 1세대도 보통 3~5년마다 보험료가 바뀌는 갱신형이었습니다.
헷갈리는 건 재가입 때문입니다. 재가입이란 보장 내용을 그때 파는 상품으로 바꾸는 것인데, 2013년 3월 이전 가입자는 이 조건이 없어 처음 약관이 끝까지 갑니다. "약관이 안 바뀐다"가 "비갱신"으로 잘못 전해진 셈이죠.
| 실손보험 세대별 갱신 주기와 재가입 비교 (2026년 10월 기준) | ||||
|---|---|---|---|---|
| 세대 | 가입 시기 | 보험료 갱신 | 재가입 | 2026년 인상률 |
| 1세대 | 2009년 9월 이전 | 3~5년마다 | 없음 | 3%대 |
| 2세대 | 2009년 10월~2017년 3월 | 3년마다, 2013년 4월부터 1년 | 2013년 3월까지 없음, 4월부터 15년 | 5%대 |
| 3세대 | 2017년 4월~2021년 6월 | 1년마다 | 15년 | 16%대 |
| 4세대 | 2021년 7월~2026년 5월 | 1년마다 | 5년 | 20%대 |
| 5세대 | 2026년 5월 6일부터 | 갱신형 | 약관 확인 | 출시 첫해 |
※ 인상률은 생명·손해보험협회 2025년 12월 23일 발표의 세대 평균이며, 개인마다 다릅니다.
4. 4세대 가입자는 재가입 때 어떻게 되나
재가입 시점에 파는 상품, 지금이라면 5세대 약관으로 바뀝니다.
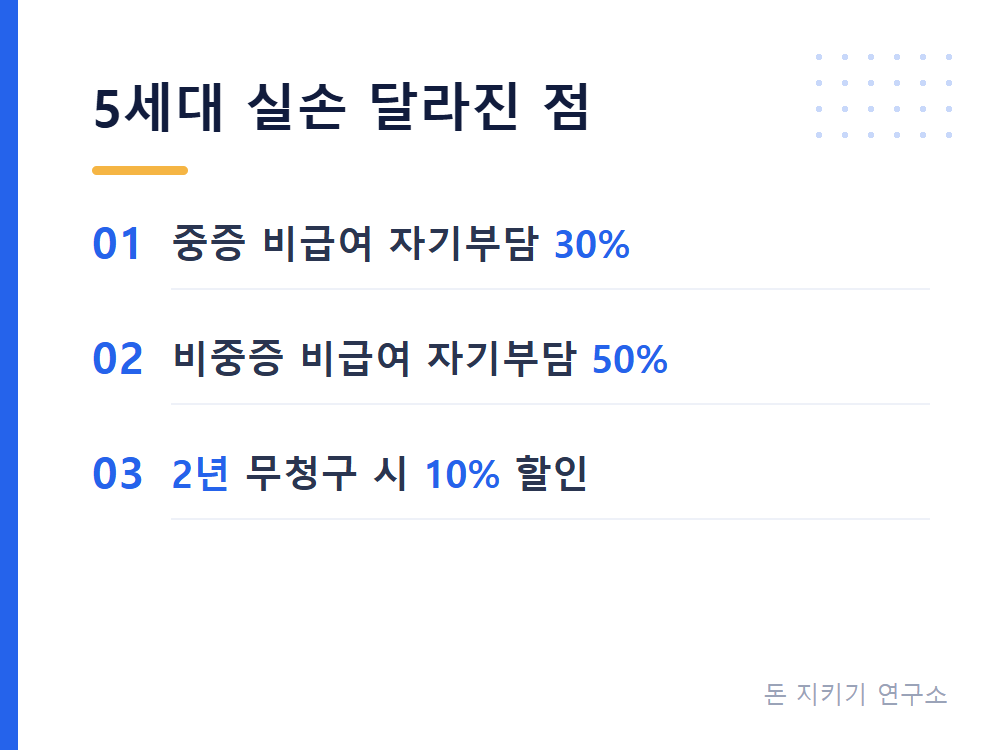
4세대 첫 재가입은 2026년 7월에 시작됐습니다. 5세대는 비급여 자기부담이 중증 30%, 비중증 50%이고, 비중증 특약은 직전 1년 동안 받은 보험금에 따라 보험료가 할인되거나 할증됩니다(금융위원회 2026년 5월 6일 보도자료).
5. 이건 많이 헷갈립니다
Q. 보험료가 안 바뀌는 보장은 아예 없나요?
진단비, 수술비 같은 정액형에는 비갱신이 있습니다. "비갱신 실비"라는 말이 보이면 상품설명서에서 실손인지 정액형 특약인지부터 확인하세요.
Q. 실비보험 갱신 때 보험료는 얼마까지 오르나요?
보험업감독규정은 같은 위험 묶음의 실손 보험료 조정 폭을 한 해 ±25% 안으로 묶어 둡니다. 다만 3~5년마다 갱신하는 옛 실손은 몇 해 치 인상분과 나이 증가분이 한꺼번에 붙어 개인 보험료가 이보다 더 오를 수 있으니, 갱신 안내장으로 확인하세요.
Q. 오래된 실손은 계속 갖고 있는 게 나을까요?
사람마다 다릅니다. 보장은 넓지만 보험료가 높아, 병원을 자주 안 간다면 11월부터 6개월간 시행되는 5세대 전환 할인을 따져 볼 만합니다. 옛 계약을 지키고 싶다면 같은 달 시작하는 선택형 할인 특약으로 도수치료 같은 일부 비급여 보장을 빼고 보험료를 낮출 수도 있습니다. 금융위원회는 모든 항목을 빼면 약 30~40%대 할인을 예상했습니다.