대출 한도를 여러 번 조회해도 신용점수 자체는 2011년 10월부터 내려가지 않습니다. 그런데도 "조회했다가 대출이 막혔다"는 후기가 계속 올라옵니다. 점수와 심사가 서로 다른 잣대로 움직이기 때문입니다. 이 둘을 갈라 보면 이벤트 참여 전에 무엇을 조심해야 하는지가 분명해집니다.
한눈에 정리
- 조회 기록 자체는 남아서 금융사가 심사 때 볼 수 있습니다
- 점수를 깎는 것은 조회가 아니라 실제로 실행한 대출입니다
- 내 점수는 4개월에 1회씩 연 3회 법으로 무료 열람됩니다
1. 대출 조회 신용점수, 결론부터
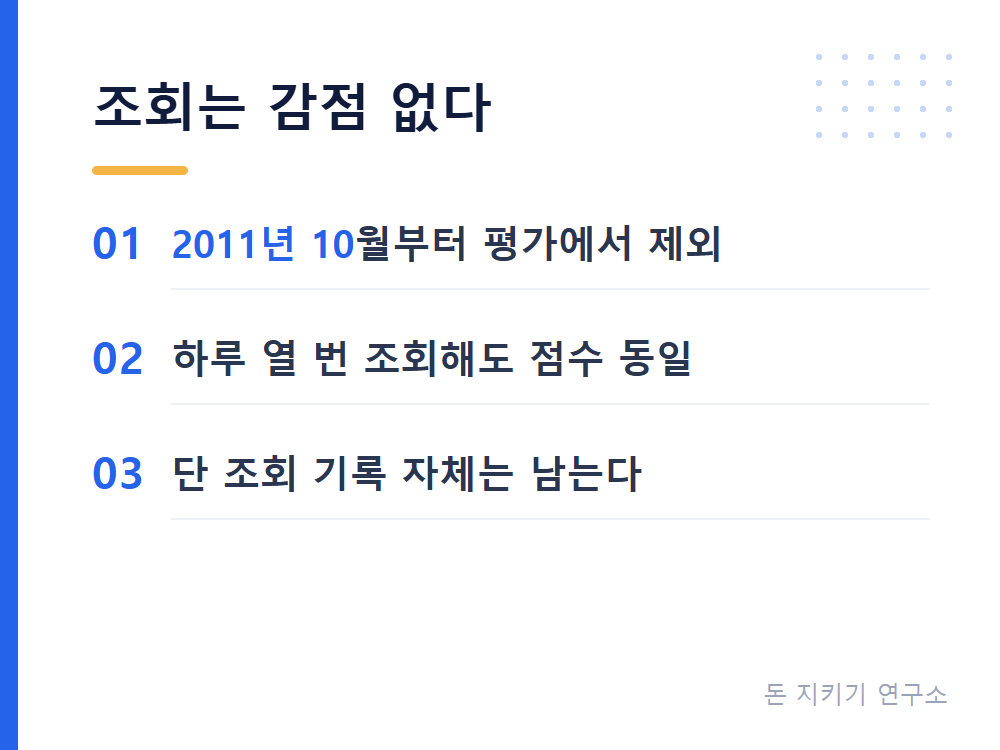
한도나 금리를 조회하는 행동은 신용점수 계산에 들어가지 않습니다. 하루에 열 번을 눌러도 점수 산식상 감점은 없습니다. 다만 조회했다는 사실은 기록으로 남습니다.
신용조회기록이란 본인이나 금융사가 내 신용정보를 열어 본 사실이 날짜와 건수로 남은 흔적을 말합니다. 이 기록은 점수를 매기는 자료에서는 빠져 있지만, 사라진 것은 아닙니다. 사람들이 헷갈리는 지점이 바로 여기입니다.
2. 조회만 했는데 왜 점수가 그대로일까
금융위원회가 2011년 4월에 개선 방침을 내놓고 같은 해 10월부터 조회 사실을 개인신용평가 요소에서 뺐기 때문입니다. 그전에는 조회 횟수가 쌓이면 등급이 내려갔습니다.
이유는 단순했습니다. 돈이 급한 사람일수록 여러 금융사를 돌며 조회할 수밖에 없는데, 그 행동 때문에 점수가 또 깎이면 조건이 더 나빠지는 악순환이 생깁니다. 제도를 바꾼 뒤 조회 기록은 신용거래 이력이 아예 없는 사람에게 첫 점수를 매길 때와 금융사기를 걸러 낼 때만 쓰는 자료로 남았습니다.
3. 그럼 대출이 막혔다는 후기는 뭘까
점수가 아니라 은행 내부 심사에서 걸린 경우입니다. 2024년 5월 언론 보도에 따르면 짧은 기간에 여러 금융사를 돌며 한도를 조회하면 신용평가사가 은행에 사기 연관 가능성을 알리고, 은행은 그 계좌에 대출을
내주기 어렵다고 판단합니다.
기준은 금융사마다 다르고 공개되지도 않지만, 보도로 알려진 사례는 있습니다. 2024년 1월 JTBC 보도에서 한 은행은 내규상 일주일에 세 번 이상 조회한 고객에게는 대출을 내주지 않는다고 했고, 일부 은행은 하루 5회, 3개월 9회를 넘겨 조회할 수 없도록 시스템을 막아 두었다고 전해졌습니다. 다만 이는 특정 은행 사례이고 전 금융권 공통 기준은 아닙니다. 조회를 두려워할 일은 아니지만, 하루에 몰아서 여기저기 찔러보는 방식은 피하는 편이 낫습니다.
대출비교 플랫폼은 한 번에 수십 곳의 금리와 한도를 비교해 주는데, 이때 신용정보 조회 건수는 1건으로 기록된다고 같은 JTBC 보도가 전했습니다. 다만 기록이 1건이라도 각 금융사가 그 기록을 어떻게 읽는지는 별개입니다.
| 같은 행동이라도 신용점수에 반영되는가 | 점수 반영 | 기록 |
|---|---|---|
| 내 신용점수 확인 | 반영 안 됨 | 본인 열람으로 남음 |
| 대출 한도조회 | 반영 안 됨 | 조회 건수로 남음 |
| 대출 실행 | 반영됨 | 부채로 남음 |
4. 점수를 진짜로 깎는 것은 무엇일까
실제로 빌린 돈입니다. 조회가 아니라 실행한 대출이 부채 수준 항목에 잡히면서 점수가 내려갑니다. NICE평가정보가 공시하는 평가요소별 활용비중은 상환이력 28.4%, 신용형태 27.5%, 부채수준 24.5%, 신용거래기간 12.3%, 비금융 및 마이데이터 7.3%입니다. 같은 공시에 조회정보는 신용평가에 활용하지 않는다고 적혀 있습니다.
| 신용점수 평가요소와 활용비중(NICE평가정보 공시) | 활용비중 |
|---|---|
| 상환이력 | 28.4% |
| 신용형태 | 27.5% |
| 부채수준 | 24.5% |
| 신용거래기간 | 12.3% |
| 비금융, 마이데이터 | 7.3% |
같은 금액이라도 어디서 빌렸느냐에 따라 깎이는 폭이 다릅니다. 은행 신용대출보다 저축은행이나 캐피탈 대출이, 그보다 카드론과 현금서비스가 더 크게 반영됩니다. 이벤트 참여금 몇만 원을 받으려고 덜컥 실행 단추까지 누르면 정작 필요한 순간에 조건이 나빠질 수 있습니다.
이 글은 대출을 권하는 글이 아닙니다. 대출은 갚을 계획이 먼저 서 있을 때만 검토하시고, 조회 결과와 무관하게 심사에서 거절될 수 있습니다. 실행한 대출은 신용점수에 영향을 줍니다.
5. 내 신용점수는 어디서 공짜로 보나
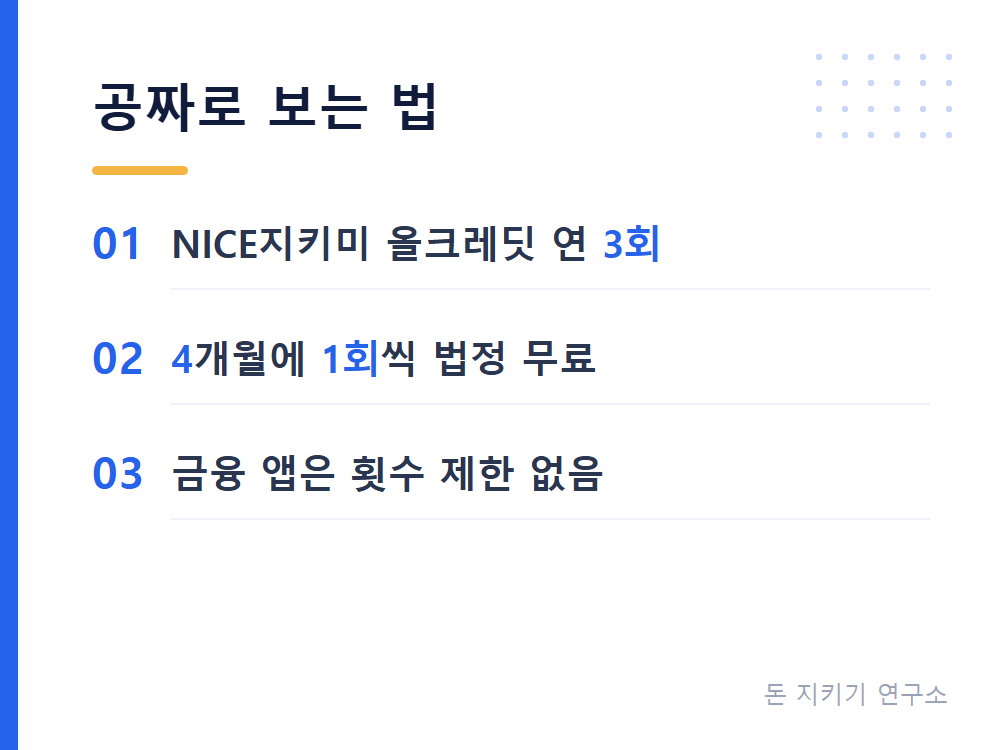
신용평가사 두 곳에서 법으로 보장된 무료 열람을 쓰면 됩니다. 신용정보법에 따라 4개월에 1회, 1년에 3회까지 돈을 내지 않고 볼 수 있습니다.
횟수가 부담되면 은행이나 금융 앱에서 보는 방법이 있습니다. 어느 경로로 보든 본인이 자기 점수를 확인하는 행동은 감점 요인이 아닙니다.
| 신용점수 무료로 보는 곳 비교 | 이용 횟수 | 비용 |
|---|---|---|
| NICE지키미, 올크레딧 | 연 3회(4개월에 1회) | 무료 |
| 금융 앱, 인터넷은행 | 제한 없음 | 무료 |
| 크레딧포유(한국신용정보원) | 본인 신용정보 열람 | 무료 |
※ 크레딧포유에서는 어느 금융사가 내 신용정보를 조회해 갔는지 제공 내역까지 확인할 수 있습니다.
6. 이건 많이 헷갈립니다
Q. 한 번만 조회하면 정말 아무 일도 없나요
네, 한 번 조회로는 점수도 심사도 움직이지 않습니다. 문제가 되는 것은 짧은 기간에 여러 금융사를 도는 경우이고, 한 건은 그 기준 근처에도 가지 않습니다.
Q. 이벤트 참여하려고 한도조회만 하는 것도 괜찮나요
점수 기준으로는 괜찮습니다. 다만 곧 대출을 실제로 신청할 계획이 있다면, 일주일에 세 번 이상 조회한 고객에게 대출을 내주지 않는다는 은행 사례가 보도된 만큼 그 전에 여러 앱을 돌지 않는 편이 안전합니다.
Q. 조회 기록은 얼마나 지나야 지워지나요
공개된 고정 기준은 없습니다. 은행마다 보는 기간이 다르고 공개하지도 않지만, 며칠 지나면 문제 삼지 않는다는 은행 설명과 일주일 정도 조회를 쉰 뒤 신청하라는 권고가 언론에 소개된 적이 있습니다.
Q. 대출을 받았다가 바로 갚으면 점수가 돌아오나요
갚으면 부채 항목이 줄면서 회복 방향으로 갑니다. 다만 언제 어느 정도 돌아오는지는 평가사와 개인 신용 상태에 따라 달라 단정할 수 없습니다.