기금형 퇴직연금이 생기면 내 퇴직연금을 내가 아닌 수탁법인이 굴리지만, 손익은 그대로 내 몫입니다. 10월 29일 정부가 발표한 퇴직연금 기능강화 방안의 한 축입니다. 다만 모든 퇴직연금이 넘어가는 건 아니라서, 내 계좌가 대상인지부터 봐야 합니다.
입사 때 골라 둔 예금 상품이 몇 년째 그대로인 퇴직연금 계좌, 생각보다 흔합니다. 이번 제도는 그 고르는 일을 전문가에게 넘기는 길을 엽니다.
1. 기금형 퇴직연금이란, 지금과 뭐가 다른가
기금형 퇴직연금이란 전문 수탁법인이 여러 사업장의 적립금을 하나의 기금으로 모아 대신 운용하고, 그 성과를 가입자 적립금에 반영하는 제도입니다. 지금 방식은 계약형입니다. DC형(확정기여형)이라면 근로자가 직접 상품을 골라 운용지시를 내립니다. 발표 자료를 기사 여러 건과 나란히 놓고 보니, 바뀌는 건 결국 누가 고르느냐 하나였습니다.
| 계약형과 기금형 비교 | 지금(계약형) | 기금형 |
|---|---|---|
| 상품 고르는 사람 | 가입자 본인(DC형) | 수탁법인 |
| 돈 모으는 방식 | 내 계좌 따로 | 여러 사업장을 한 기금으로 |
| 수익과 손실 | 내 계좌에 반영 | 내 계좌에 반영 |
| 적용 제도 | DB형, DC형, IRP | DC형, IRP |
2. 내 퇴직연금도 기금형으로 바뀌나
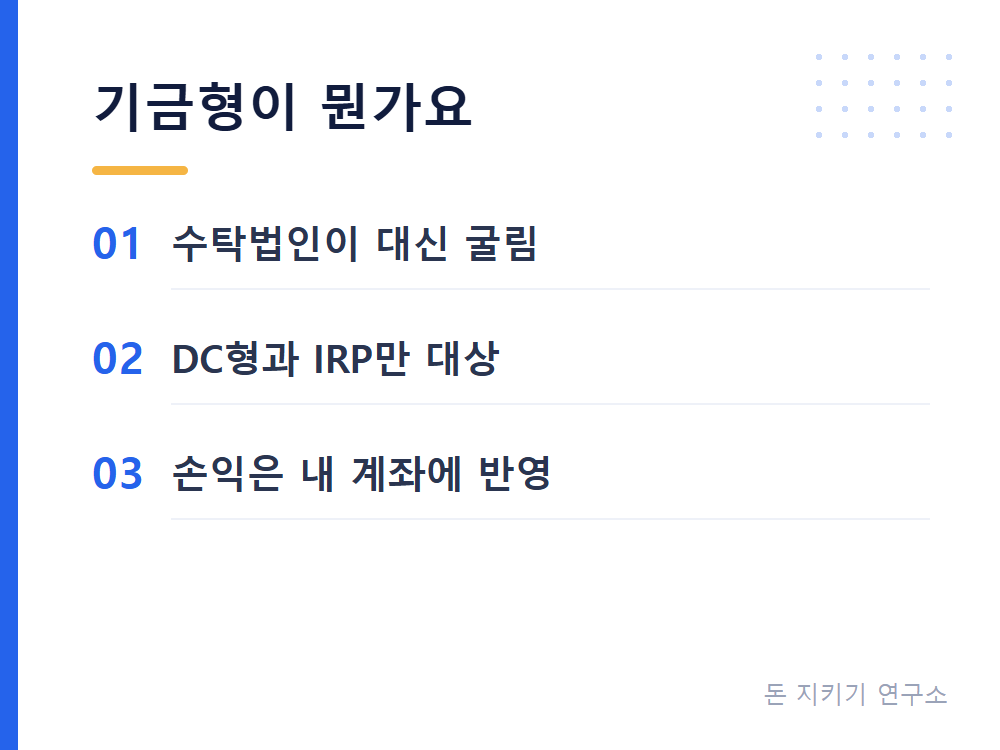
DC형이나 IRP(개인형퇴직연금)라면 대상이 되지만, 저절로 바뀌지는 않습니다. 회사가 기금형을 들이려면 근로자대표의 동의를 얻어야 합니다. 한 회사에 계약형과 기금형을 함께 두거나 기금형을 여러 개 둘 수 있고, 근로자대표가 동의하면 특정 기금형을 기본값으로 정할 수도 있습니다. 회사 규약에 정해 두면 근로자가 기금형에서 계약형으로 옮길 수도 있습니다. 회사가 정해진 공식대로 퇴직금을 주는 DB형(확정급여형)은 대상이 아닙니다.
3. 누가 굴리나, 수탁법인 세 가지
수탁법인은 금융기관 개방형, 연합형, 공공기관 개방형으로 나뉩니다. 세우는 곳과 이사회 짜임이 달라 성격도 다릅니다.
| 기금형 수탁법인 유형 비교 | 누가 세우나 | 눈여겨볼 점 |
|---|---|---|
| 금융기관 개방형 | 은행, 증권사, 보험사 | 최소자본금 120억원, 독립이사 중 30% 이상(최소 2명) 가입자 추천 |
| 연합형 | 여러 사용자나 전국 단위 노사단체 | 비영리법인, 이사회 노사 같은 수 |
| 공공기관 개방형 | 근로복지공단(푸른씨앗) | 지금 50인 미만, 2027년 1월 100인 미만으로 확대, 이후 300인 규모까지 넓힐 계획 |
작은 회사라면 푸른씨앗이 더 가깝습니다. 퇴직급여를 회사 밖에 쌓는 사외적립이 2028년 1월 100인 이상 사업장부터 단계적으로 의무가 되는데, 그 뒤에도 퇴직연금이 없는 회사는 푸른씨앗에 자동 가입됩니다.
4. 손실이 나면 누가 책임지나
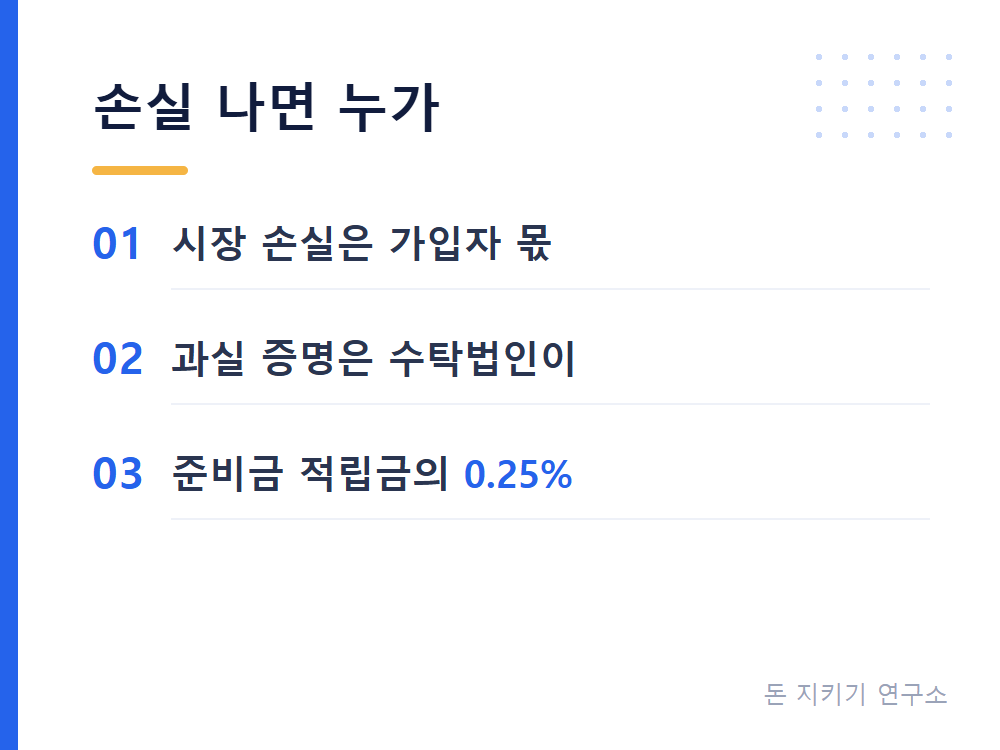
시장이 빠져 생긴 손실은 가입자 몫입니다. 기금형은 대신 굴려 줄 뿐 원금을 보장하지 않습니다. 대신 수탁법인이 잘못했을 때 책임을 묻는 장치가 들어갑니다.
- 가입자 이익 최우선 원칙을 법에 적고, 어기면 수탁법인이 손해를 물어냅니다.
- 다툼이 생기면 수탁법인이 고의나 과실이 없었음을 직접 증명해야 책임을 벗습니다.
- 적립금의 0.25%를 운영위험준비금으로 쌓습니다. 1천억원 기금이면 2억5천만원입니다. 운영 사고에 대비한 돈이고, 주가 하락 손실을 메워 준다는 내용은 없습니다.
수익률이 오를 여지는 있습니다. 고용노동부와 금융감독원의 「2025년 우리나라 퇴직연금 투자 백서」(2026년 5월)를 보면, 2025년 퇴직연금 연간 수익률은 6.47%로 제도 도입 뒤 가장 높았지만, 가입자의 49.6%는 2~4%대에 머물렀습니다. 같은 해 실적배당형은 16.8%, 원리금보장형은 3.09%였으니 예금에 묶어 둔 사람과 굴린 사람의 차이가 다섯 배 넘게 벌어진 셈입니다. 다만 2025년은 증시가 유난히 좋았던 해이고, 주식을 많이 담은 기금은 하락장에서 그만큼 크게 빠집니다.
5. 이건 많이 헷갈립니다
Q. 기금형 퇴직연금 언제부터 가입할 수 있나요
아직 정해지지 않았습니다. 정부는 11월 중순 퇴직급여법 개정안을 내고 12월 국회 통과를 목표로 하고 있어, 법이 통과돼야 시행일이 나옵니다.
Q. 퇴직하면 꼭 연금으로 받아야 하나요
아닙니다, 일시금을 원한다고 밝히면 일시금으로 받습니다. 따로 말하지 않으면 연금으로 주는 방식이 추진되는데, 고용노동부와 금융감독원 집계로 2025년 퇴직연금을 받기 시작한 60만1천 명 가운데 83.5%가 일시금을 골랐기 때문입니다.
Q. 중도인출은 더 어려워지나요
아닙니다, 중도인출 요건은 지금 그대로입니다. 퇴직연금을 담보로 빌리는 한도는 50%에서 70%로 넓히는 방향입니다.