신차할부금리는 은행이 늘 싼 게 아니라, 제조사 계열 캐피탈 행사가 더 낮을 때도 있습니다. 올해 1월 공시에서는 캐피탈끼리도 같은 차, 같은 조건에서 최저금리가 3%p 넘게 벌어졌습니다. 다만 은행 금리는 소득 서류와 빚 심사를 넘어야 나오는 값이라, 내 조건부터 봐야 합니다.
견적서 할부 칸에 캐피탈 이름이 찍혀 있으면 이대로 사인해도 되나 싶죠. 협회 공시와 금융사 발표를 나란히 놓고 따져 봤습니다.
1. 캐피탈 할부와 은행 오토론, 뭐가 다를까
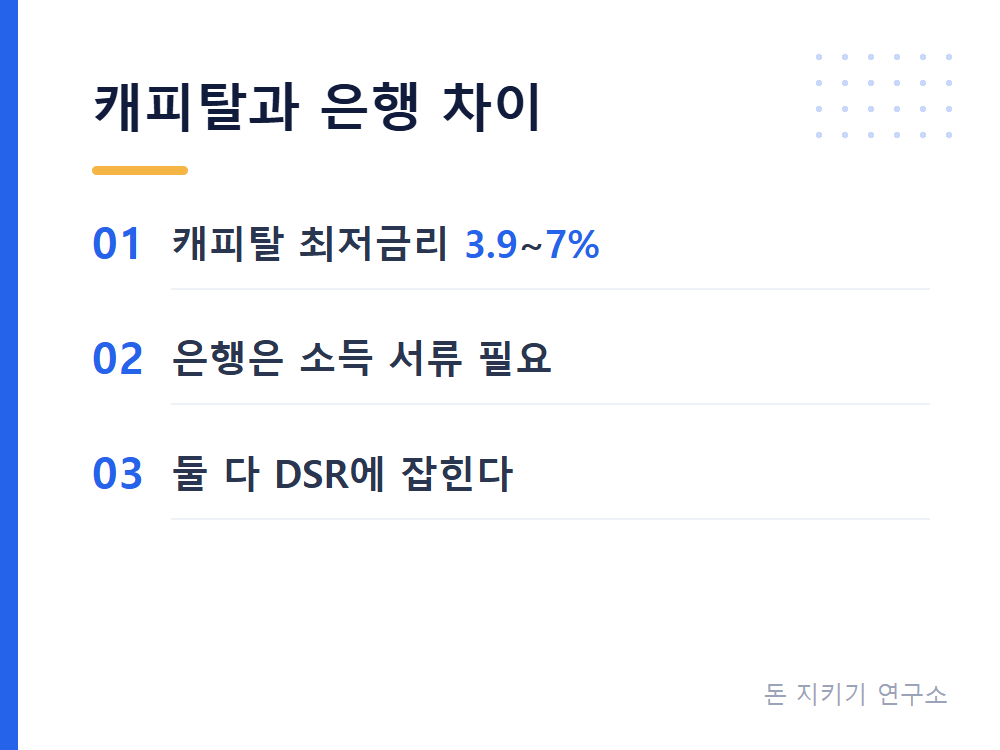
차이는 누가 돈을 내주고, 무엇을 보고 빌려주느냐입니다. 신차 할부금융이란 캐피탈사나 카드사가 차값을 판매사에 먼저 치르고, 산 사람이 그 돈을 이자와 함께 나눠 갚는 상품입니다. 은행 오토론은 은행이 대출금을 판매사 계좌로 바로 넣어 주는 방식입니다. 신한은행 MY CAR 대출 상품 안내를 보면 차에 근저당을 잡는 대신 보증서를 담보로 삼고, 소득 서류를 요구합니다.
| 캐피탈 할부와 은행 오토론 비교(신차 기준) | ||
|---|---|---|
| 항목 | 캐피탈 할부 | 은행 오토론 |
| 신청 경로 | 대리점 딜러를 통해 바로 | 은행 앱이나 창구 |
| 금리가 정해지는 방식 | 회사가 돈을 빌려 오는 여전채 금리를 따라 움직임 | 금융채 금리 + 가산금리 - 우대금리 |
| 담보 | 차에 근저당이 잡히는 경우가 많음 | 근저당 없이 보증서(신한 MY CAR 기준) |
| DSR(소득 대비 1년에 갚는 원리금 비율) | 들어감 | 들어감 |
2. 신차할부금리 요즘 몇 %일까
2026년 1월 여신금융협회 공시 기준으로 주요 캐피탈 7곳의 신차 할부 최저금리는 연 3.9~7%였습니다. 기아 K5를 선수율 10%, 48개월로 넣어 본 값입니다(뉴스웨이 2026년 2월 보도).
| 캐피탈사별 신차 할부 최저금리(K5, 선수율 10%, 48개월, 2026년 1월 기준) | |
|---|---|
| 캐피탈사 | 최저금리(연 %) |
| 현대캐피탈 | 3.9% |
| NH농협캐피탈 | 4% |
| 롯데캐피탈 | 4.88% |
| 하나캐피탈 | 5% |
| 우리금융캐피탈 | 5.8% |
| BNK캐피탈 | 6% |
| KB캐피탈 | 7% |
할부원금 2,700만원을 48개월 원리금균등으로 잡고 계산해 봤더니, 3.9%는 월 약 60만 8천원, 7%는 월 약 64만 7천원이었습니다. 4년 동안 이자만 약 183만원 차이입니다. 공시 최저금리는 가장 좋은 조건으로 받은 값이라, 실제로는 더 높게 나올 수 있습니다.
올해 금리는 오르는 쪽입니다. 같은 조건의 카드사 할부 최저금리는 1월 3.4~5.3%(뉴스웨이 2026년 2월 보도)에서 6월 3.8~6.4%(뉴스웨이 2026년 7월 보도)로 올랐습니다. 업계는 카드사와 캐피탈이 돈을 빌릴 때 내는 여전채(AA+ 3년물) 금리가 1월 2일 3.337%에서 7월 2일 4.348%로 뛴 탓으로 봅니다. 이 금리는 9월 28일 4.680%로 올해 가장 높았고 10월 2일에도 4.504%였습니다(비즈워치 2026년 10월 보도). 위 표의 1월 캐피탈 금리도 지금은 더 올랐을 수 있습니다.
3. 은행 오토론이 늘 더 쌀까
그렇지 않습니다. 무이자나 1%대 금리는 제조사와 손잡은 캐피탈의 판촉에서 나옵니다. 현대캐피탈은 2026년 9월 현대차, 기아, 제네시스 전 차종에 2,000만원까지 12개월 무이자, 24개월 연 1.9% 할부를 내놨습니다(9월 15일 보도).
솔직히 이 정도면 은행 갈 이유가 없겠다 싶죠. 그런데 2,000만원을 24개월로 나누면 원금만 월 83만원이 넘고, 행사 조건은 달마다 바뀝니다. 더 길게 나눠 내야 한다면 월급 통장이 있는 은행에서 오토론 금리를 받아 보고 다시 견주세요.
4. 견적서에 사인하기 전 볼 세 가지
선수금과 기간을 똑같이 맞춘 뒤 아래 세 가지만 보면 됩니다.
- 금리: 여신금융협회 공시실 상품공시에서 자동차할부를 고르고 차종, 선수율, 기간을 넣으면 회사별 금리와 중도상환수수료율이 한 화면에 나옵니다.
- 중도상환수수료: 2025년 1월 13일 이후 대출은 실제로 드는 비용 안에서만 받을 수 있고, 대출일부터 3년 안에 갚을 때만 물릴 수 있습니다(금융위원회).
- 근저당: 캐피탈 할부는 차에 근저당이 잡히는 경우가 많고, 이걸 풀기 전에는 차 명의를 넘길 수 없습니다.

5. 이건 많이 헷갈립니다
Q. 캐피탈 할부 쓰면 신용점수가 많이 떨어지나요?
캐피탈을 썼다는 이유만으로 크게 깎이지는 않습니다. 2019년 6월 25일부터 신용평가가 어느 업권 대출인지보다 금리를 더 크게 보도록 바뀌었습니다. 그래서 높은 금리를 받을수록 점수가 더 내려갈 수 있습니다.
Q. 곧 집을 살 건데 은행 오토론이 나을까요?
이 점에서는 차이가 없습니다. 캐피탈 할부와 은행 오토론 모두 DSR에 들어가 나중에 받을 주택담보대출 한도를 줄이니, 빌리는 금액 자체를 줄이는 편이 확실합니다.
Q. 카드 할부는 DSR에 안 잡힌다던데요?
일반 카드 할부로 처리된 자동차 할부는 2025년 5월 보도 기준 DSR에서 빠져 있었습니다. 금융위원회가 2026년 4월 가계부채 관리방안에서 DSR 적용 대상을 넓히는 방안을 준비하겠다고 밝혀 규칙이 바뀔 수 있습니다. 카드사 상품이라도 '할부금융'으로 처리되면 들어가니, 계약 전에 어느 쪽인지 물어보세요.