커버드콜은 손해 보는 상품이 아니라 상승장의 이익을 미리 팔아 월배당으로 바꾼 상품입니다. 온라인 커뮤니티에 "월배당 커버드콜은 멍청이나 사는 상품"이라는 글이 올라와 댓글창이 갈렸습니다. 매달 돈이 꽂히니 좋다는 쪽과, 원금이 녹는다는 쪽이 팽팽합니다. 둘 다 반은 맞습니다. 무엇을 내주고 무엇을 받는 상품인지 숫자로 확인하면 어느 쪽이 내 상황에 맞는지 정리가 됩니다.
한눈에 정리
- 커버드콜 분배금은 기초자산 상승분을 포기한 대가입니다(금감원 2024년 7월)
- QYLD 총수익 178%, 같은 기간 나스닥100은 737%(2013년 12월 이후)
- 국내 커버드콜 순자산 24조 5,490억원, 2026년 5월 말 기준
1. 커버드콜이란 무엇인가
커버드콜이란 주식을 갖고 있으면서 그 주식을 정해진 값에 살 권리(콜옵션)를 남에게 팔고 그 대가(옵션 프리미엄)를 받는 투자 방법이다. 주식이 정해진 값보다 더 오르면 그 이익은 권리를 산 쪽이 가져가고, 나는 미리 받은 대가만 남습니다. 반대로 주식이 떨어지면 떨어진 만큼 내 손실이고, 받아 둔 대가만큼만 조금 덜 아픕니다.
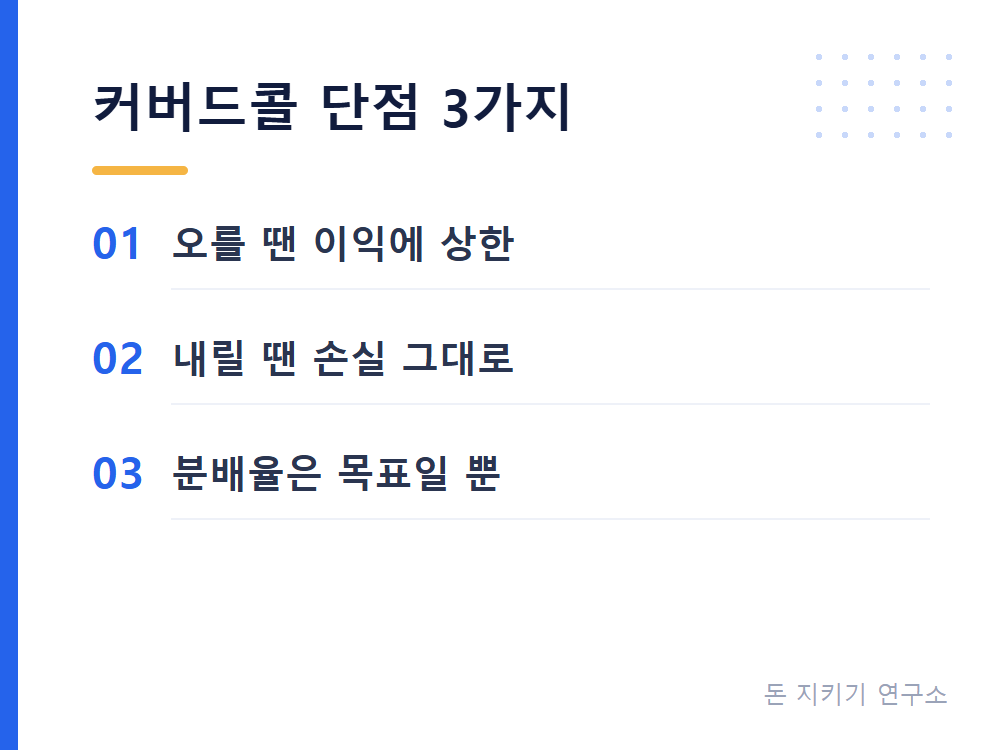
금융감독원은 2024년 7월 26일 소비자경보(2024-26호)에서 이 구조를 "기초자산 상승에 따른 수익은 제한되지만, 기초자산 하락에 따른 손실은 그대로 반영"되는 상방이 제한된 "비대칭적 손익구조"라고 설명했습니다. 커뮤니티 원글이 문제 삼은 지점도 결국 여기입니다. 위는 막혀 있고 아래는 열려 있는데, 매달 나오는 돈만 보고 산다는 것입니다.
2. 오를 때 얼마나 못 버나
상승장이 길어질수록 커버드콜은 기초지수를 크게 밑돕니다. 가장 오래된 나스닥100 커버드콜 ETF인 미국 QYLD와 나스닥100 지수 ETF인 QQQ를 놓고 보면 차이가 선명합니다.
| QYLD와 QQQ 비교(2013년 12월 상장 이후, 2026년 5월 기준) | QYLD(커버드콜) | QQQ(나스닥100) |
|---|---|---|
| 누적 총수익률(분배금 재투자) | 178% | 737%(가격 기준) |
| 주당 가격 | 25달러 상장, 약 18달러 | 상승 |
| 연 보수 | 0.60% | 0.18% |
| 최근 1년 분배율 | 약 12% | 분기 배당(소액) |
2026년 5월 22일 미국 매체 247월스트리트가 계산한 예시가 있습니다. 상장 때 QYLD에 1만 달러를 넣었다면 12년 동안 분배금으로 약 1만 4천 달러를 받았지만, 남은 주식 가치는 약 6,500달러라 합쳐서 2만 500달러 정도입니다. 같은 돈을 QQQ에 넣었으면 3만 달러가 넘습니다. 월배당을 꼬박꼬박
받았는데도 약 1만 달러가 덜 남은 셈입니다. 대신 QYLD는 하락장에서 흔들림이 QQQ보다 작았습니다. 상승분을 팔아 그 돈으로 매달 현금과 약간의 완충을 산 결과라고 보면 됩니다.
3. 월 1% 분배금은 어디서 나오나
분배금은 새로 생긴 이익이 아니라 옵션을 판 대가와 보유 주식의 배당에서 나옵니다. 금감원은 같은 경보에서 "분배금은 기초자산 상승분을 포기하는 대가일 뿐, 기초자산 가치 상승 이외의 추가적 수익을 누리는 것이 아님"이라고 못 박았습니다. 상품 이름에 붙은 '월 1%', '연 12%' 같은 숫자도 운용사가 제시하는 목표분배율이지 약속된 이자가 아닙니다. 이 때문에 2024년 9월 25일 국내 ETF 이름에서 목표분배율 숫자와 '프리미엄'이라는 말이 빠지고 '타겟커버드콜'로 바뀌었습니다.
더 중요한 건 분배율이 순자산가치(기준가) 기준이라는 점입니다. 기준가가 1만원일 때 월 1%면 100원이지만, 지수가 빠져 기준가가 8천원이 되면 같은 1%여도 80원입니다. 분배금이 줄었는데 원금까지 줄어 있는 상황이 커뮤니티에서 말하는 '원금이 녹는다'는 장면입니다. 그래서 자본시장연구원은 2026년 6월 15일 보고서에서 월분배금이나 상품명의 분배율만으로 판단하지 말고 기준가 변동을 포함한 총투자수익률과 분배금 재원, 보수, 세후 성과를 함께 보라고 권했습니다.
근거: 금융감독원 소비자경보 2024-26호(2024년 7월 26일), 자본시장연구원 '국내 커버드콜 ETF 시장의 성장 및 시사점'(2026년 6월 15일). 국내 커버드콜 ETF 순자산은 2022년 말 1,223억원에서 2026년 5월 말 24조 5,490억원으로, 상품 수는 6개에서 50개로 늘었습니다.
4. 커버드콜 세금은 얼마나 떼나
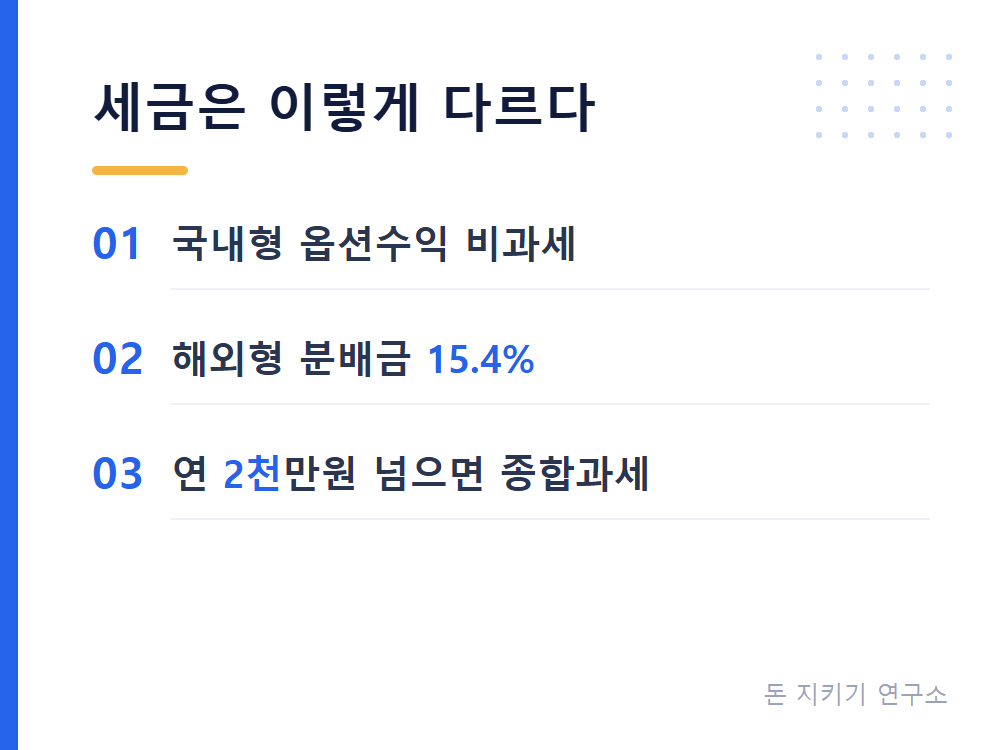
세금은 기초자산이 국내 주식인지 해외 지수인지에 따라 완전히 갈립니다. 국내 주식 커버드콜은 분배금 중 옵션 프리미엄 부분이 비과세이고, 배당에서 나온 부분만 15.4%를 뗍니다. 해외 지수 커버드콜은 분배금과 매매차익 모두 15.4% 배당소득세 대상입니다.
| 커버드콜 ETF 세금 비교(2026년 기준, 일반 계좌) | 국내 주식형(코스피200 등) | 해외 지수형(나스닥100 등) |
|---|---|---|
| 옵션 프리미엄 분배분 | 비과세 | 15.4% 배당소득세 |
| 주식 배당 분배분 | 15.4% 배당소득세 | 15.4% 배당소득세 |
| ETF 매매차익 | 비과세 | 15.4% 배당소득세 |
| 금융소득종합과세 합산 | 배당분만 합산 | 전액 합산 |
국내형 비과세는 소득세법 시행령 제26조의2 제4항의 장내 파생상품 매매차익 비과세를 적용받는 것으로, 삼성자산운용이 2025년 4월 22일 공지로 안내한 내용입니다. 다만 같은 공지에 따르면 분배 때 배당이 옵션 프리미엄보다 먼저 배분되기 때문에, 배당이 많이 들어온 달에는 분배금 전액이 과세 대상이 되는 경우도 있습니다. 해외형은 분배금이 전부 배당소득으로 잡혀 연 금융소득이 2,000만원을 넘으면 종합과세로 넘어갑니다. 월배당을 많이 받을수록 이 문턱에 빨리 닿는다는 점이 커버드콜의 숨은 단점입니다. 연금저축이나 IRP, ISA 계좌에서 사면 세금이 뒤로 미뤄지거나 줄어듭니다.
5. 그러면 누가 사도 되는 상품인가
매달 쓸 현금이 지금 필요한 사람에게는 쓸모가 있고, 10년 뒤 자산을 불리려는 사람에게는 맞지 않습니다. 은퇴해서 연금 외에 생활비를 보태야 하거나, 상승장의 큰 이익보다 흔들림이 작은 쪽이 마음 편한 경우라면 커버드콜의 구조가 목적에 맞습니다. 반대로 급여가 있어 당장 현금이 필요 없고 분배금을 다시 사들일 생각이라면, 굳이 보수가 높은 커버드콜로 돌아갈 이유가 없습니다. 분배금을 재투자할 바에는 처음부터 지수 ETF를 드는 편이 세금과 보수를 아낍니다.
2026년 6월 19일 기준 KODEX 200타겟위클리커버드콜 한 종목의 순자산이 약 7조 2천억원이고 개인 누적 순매수가 약 3조 1천억원입니다(삼성자산운용 발표). 그만큼 많은 사람이 샀지만, 산 이유가 '월배당이 좋아 보여서'라면 위의 표 두 개를 먼저 확인하는 게 순서입니다.
6. 이건 많이 헷갈립니다
Q. 커버드콜은 원금이 무조건 줄어드나요
아닙니다, 기초자산이 떨어지거나 옆으로 길게 갈 때 줄어드는 것입니다. 지수가 오르면 기준가도 오르지만 지수만큼은 못 오르고, 지수가 내리면 기준가는 거의 그대로 내립니다.
Q. 월배당 12%면 은행 이자보다 낫지 않나요
분배율과 총수익률은 다른 숫자입니다. 금감원은 목표분배율이 확정 수익이 아니라고 밝혔고, 기준가가 내려가면 같은 12%라도 받는 돈이 줄어듭니다.
Q. 커버드콜 단점 중 세금이 왜 문제인가요
해외 지수형은 분배금 전액이 배당소득이라 연 2,000만원을 넘기면 종합과세 대상이 되기 때문입니다. 국내 주식형은 옵션 프리미엄 분배분이 비과세라 이 부담이 작습니다.
Q. 연금계좌로 사면 단점이 사라지나요
세금 단점은 줄지만 상승분을 포기하는 구조는 그대로입니다. 과세가 미뤄지는 것이지 상품의 손익 구조가 바뀌는 건 아닙니다.