국민연금 보험료가 2027년 1월에 또 올라서, 월급 300만원 직장인은 매달 7,500원이 더 빠집니다.
182조 손실 뉴스 때문에 더 걷는 건 아닌지, 보험료를 혼자 다 내는 지역가입자는 얼마나 오르는지는 따로 봐야 합니다.
1. 국민연금 보험료율, 2027년엔 몇 %인가
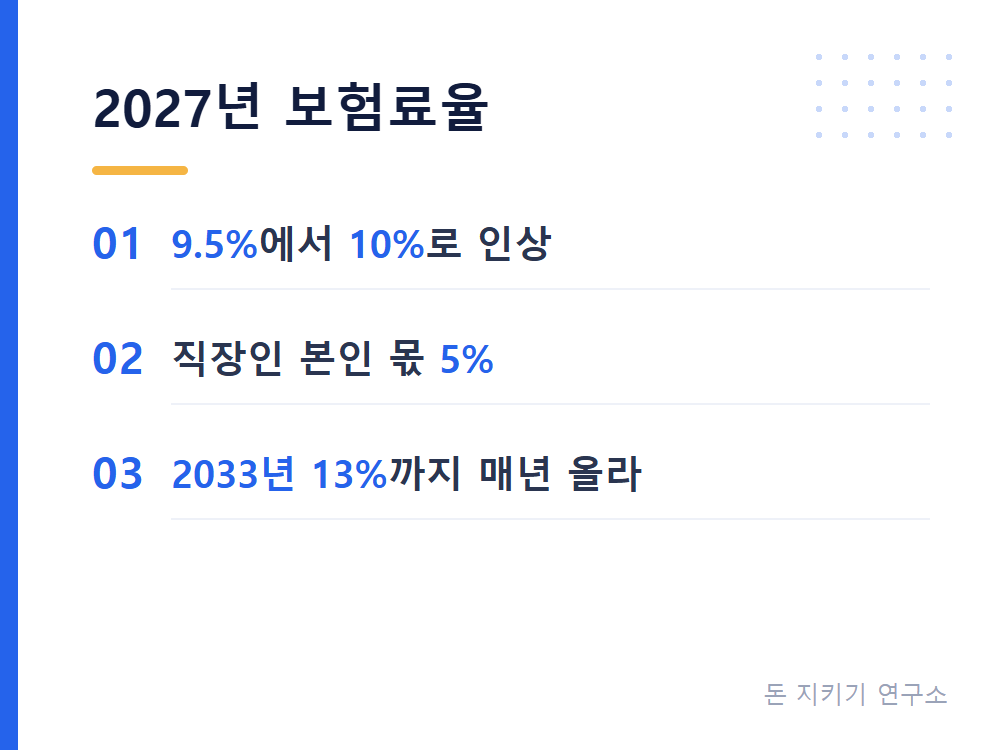
2027년 국민연금 보험료율은 10%입니다. 2026년 9.5%에서 0.5%포인트 오릅니다.
국민연금 보험료율이란 매달 버는 돈 가운데 국민연금으로 내는 비율입니다. 1998년부터 9%로 묶여 있었는데, 2025년 국회를 통과한 개정 국민연금법에 따라 2026년부터 해마다 0.5%포인트씩 올라 2033년 13%가 되면 더 오르지 않습니다. 직장인은 이 가운데 절반만 내고, 나머지 절반은 회사가 냅니다.
2. 월급 300만원이면 얼마 더 빠지나
2027년부터 직장인 월급에서 빠지는 국민연금은 월 소득의 5%입니다.
급여명세서 공제 칸을 보면 국민연금이 늘 큰 편이라 더 무겁게 느껴지죠. 월 소득 구간마다 직접 계산해 봤습니다.
| 월 소득별 직장인 본인 국민연금 보험료 비교 (매달 내는 돈) | ||||
|---|---|---|---|---|
| 월 소득(연봉) | 2026년 4.75% | 2027년 5% | 늘어나는 돈 | 2033년 6.5% |
| 200만원(연 2,400만원) | 95,000원 | 100,000원 | 5,000원 | 130,000원 |
| 300만원(연 3,600만원) | 142,500원 | 150,000원 | 7,500원 | 195,000원 |
| 400만원(연 4,800만원) | 190,000원 | 200,000원 | 10,000원 | 260,000원 |
| 500만원(연 6,000만원) | 237,500원 | 250,000원 | 12,500원 | 325,000원 |
| 659만원 이상(상한) | 약 313,000원 | 329,500원(6월분까지) | 약 16,500원 | 상한액 따라 바뀜 |
월급이 지금 그대로라면 2033년에는 2026년보다 매달 5만2,500원, 한 해로 치면 63만원을 더 냅니다.
※ 월 소득은 비과세 수당을 뺀 기준소득월액입니다. 상한 659만원은 2026년 7월부터 2027년 6월까지 적용되는 값입니다(보건복지부 고시). 2027년 7월부터 쓸 상한액은 아직 정해지지 않았고, 그 뒤로도 해마다 새로 정합니다. 2026년 상한 구간은 계산하면 31만3,025원인데, 끝자리 처리에 따라 몇 원 다를 수 있어 '약'으로 적었습니다.
3. 프리랜서나 자영업자는 얼마나 더 내나
지역가입자는 보험료를 혼자 다 내기 때문에, 직장인보다 두 배 많이 오릅니다.
월 소득 300만원이면 28만5,000원에서 30만원으로 매달 1만5,000원이 늘어납니다. 대신 2026년부터 지원 대상이 넓어져서, 월 소득 80만원이 안 되는 지역가입자도 보험료의 절반을 지원받을 수 있습니다(월 최대 3만7,950원, 한 사람당 평생 최대 12개월, 보건복지부 2026년 기준). 다만 재산세 과세표준이 6억원 이상이거나, 사업·근로소득을 뺀 종합소득이 한 해 1,680만원 이상이면 대상에서 빠집니다(국민연금공단 안내). 내가 지원 대상인지는 국민연금공단에 물어보는 게 가장 정확합니다.
4. 182조 손실 때문에 보험료가 더 오르나
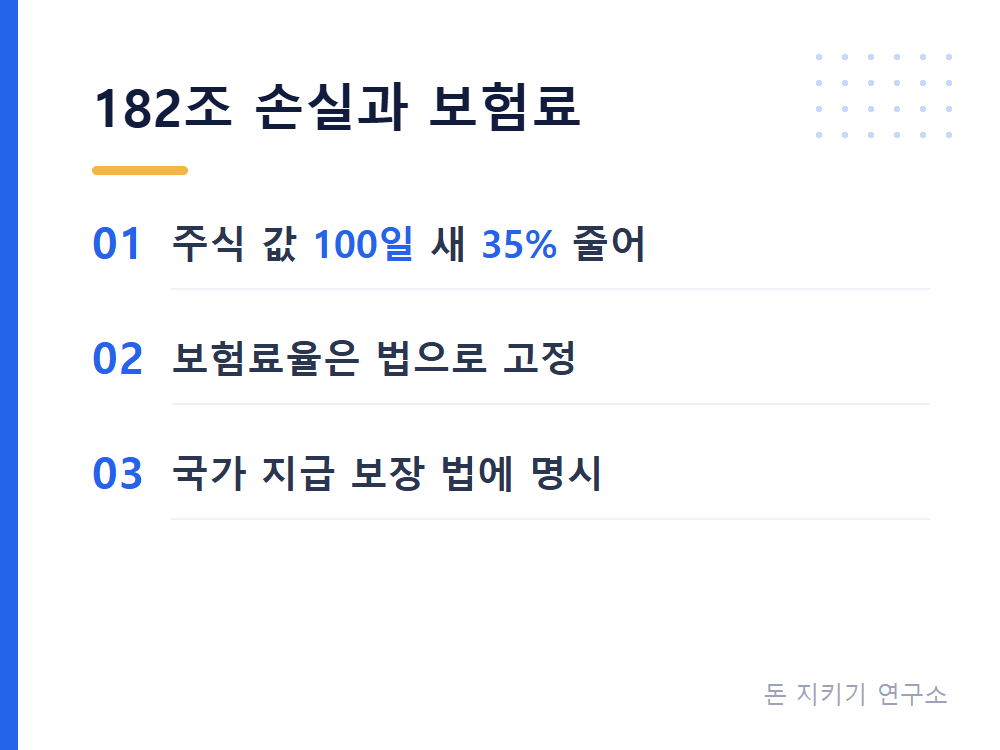
그렇지 않습니다. 보험료율은 해마다 몇 %인지 법에 정해져 있어서, 기금 성적이 나쁘다고 그때그때 더 걷을 수 없습니다.
솔직히 182조라는 숫자를 보면 '내 돈이 날아간 거 아냐' 싶잖아요. 금융정보업체 에프앤가이드가 따져 본 숫자는 이렇습니다. 국민연금이 지분을 5% 이상 가진 상장사 287곳의 주식 값어치가 6월 30일부터 10월 15일까지 약 100일 사이에 182조3,963억원(35.3%) 줄었습니다. 이 가운데 71.8%가 SK하이닉스와 삼성전자에서 나왔습니다(SBS, 2026년 10월 18일 보도).
이건 주가가 떨어져서 들고 있는 주식의 값이 줄어든 것입니다. 5% 이상 가진 종목만 따진 값이라 기금 전체 손실과는 다르고, 기금 전체의 3분기 수익률은 아직 공식 발표되지 않았습니다. 앞서 3월 말부터 7월 6일까지는 같은 방식으로 따진 값이 189조원 넘게 불어났던 것처럼, 주가에 따라 다시 메워질 수도 있고 더 벌어질 수도 있습니다.
5. 더 물어보시는 것들
Q. 보험료를 더 내면 연금도 더 받나요
더 받습니다. 2026년부터 소득대체율(40년 가입했을 때 평균 소득의 몇 %를 연금으로 받는지)이 41.5%에서 43%로 올랐습니다. 보건복지부 예시로는 월 소득 309만원으로 40년 가입하면 연금이 매달 9만2천원 늘어납니다.
Q. 월급이 올랐는데 국민연금은 왜 그대로인가요
보험료를 매기는 소득은 보통 해마다 7월에, 지난해 소득을 기준으로 다시 정하기 때문입니다. 올해 오른 월급은 대개 내년 7월쯤 보험료에 반영됩니다.
Q. 식대 같은 비과세 수당도 보험료에 들어가나요
들어가지 않습니다. 비과세 소득을 뺀 금액으로 계산하므로, 명세서의 세전 총액보다 적게 잡힐 수 있습니다.
Q. 기금이 손실을 보면 나중에 연금을 못 받나요
국가가 지급을 책임집니다. 2026년 1월부터 시행된 개정 국민연금법에 국가가 연금 지급을 보장한다는 내용이 들어갔습니다.