미국 국채는 증권사 앱에서 직접 살 수 있고, 2026년 현재 세금은 이자에만 15.4% 붙습니다. 미국 장기 국채 금리가 2002년 이후 가장 높은 수준까지 오르자, 이자를 노리고 채권으로 옮겨 가는 개인 투자자가 크게 늘었습니다. 그런데 같은 미국 국채라도 직접 사느냐 ETF로 사느냐에 따라 세금이 붙는 범위가 확 달라집니다.
한눈에 정리
- 2026년 9월 1~28일 국내 투자자 미국 채권 순매수, 주식의 2배
- 10년물 5.29%, 30년물 5.64% (2026년 9월 30일 미 재무부 고시)
- 미국 상장 국채 ETF는 연 250만원 넘는 차익에 22% 양도세

1. 미국 국채란 무엇인가
미국 국채란 미국 재무부가 나랏돈을 빌리려고 발행하는 채권으로, 정해진 날에 이자와 원금을 달러로 갚겠다고 약속한 증서입니다. 만기 1년 이하는 T-bill, 2년에서 10년은 T-note, 20년과 30년은 T-bond라고 부릅니다.
T-note와 T-bond는 6개월마다 이자(표면이자, 쿠폰)를 줍니다. T-bill은 이자를 따로 주지 않는 대신 액면보다 싸게 팔고 만기에 액면 금액을 돌려줍니다. 이 차이 때문에 세금 계산이 달라집니다.
2. 만기별 금리와 일주일 변화
10년물 금리는 2026년 9월 30일 미 재무부 고시 기준 연 5.29%로, 일주일 새 0.18%p 올랐습니다. 대체로 만기가 길수록 더 많이 올랐습니다.
| 미국 국채 만기별 금리 일주일 비교 (미 재무부 일별 고시, 2026년) | |||
|---|---|---|---|
| 만기 | 9월 23일 | 9월 30일 | 변화 |
| 3개월 | 연 4.19% | 연 4.20% | +0.01%p |
| 1년 | 연 4.49% | 연 4.54% | +0.05%p |
| 2년 | 연 4.85% | 연 4.88% | +0.03%p |
| 5년 | 연 4.99% | 연 5.09% | +0.10%p |
| 10년 | 연 5.11% | 연 5.29% | +0.18%p |
| 30년 | 연 5.40% | 연 5.64% | +0.24%p |
돈도 이쪽으로 몰렸습니다. 한국예탁결제원 자료(헤럴드경제 2026년 9월 30일 보도)를 보면 9월 1일부터 28일까지 국내 투자자의 미국 채권 순매수는 약 1조7001억원으로, 미국 주식 순매수 약 8406억원을 두
배 넘게 앞질렀습니다.
금리가 높을 때 사면 받을 이자가 두둑합니다. 반대로 산 뒤에 금리가 더 오르면 이미 산 채권의 가격은 떨어집니다. 어느 쪽으로 갈지는 누구도 장담하지 못하니, 만기까지 묻어 둘 수 있는 돈인지부터 따져 봐야 합니다.
3. 미국 국채 어디서 어떻게 사나
해외 거래가 되는 국내 증권사 계좌만 있으면 앱에서 주식 사듯 살 수 있습니다. 순서는 세 단계입니다.
- 첫 번째, 증권사 앱에서 해외 거래 계좌를 엽니다.
- 두 번째, 원화를 달러로 바꿉니다. 환전 우대율이 증권사마다 다르니 미리 비교합니다.
- 세 번째, 채권 메뉴에서 미국 국채를 골라 만기와 수익률을 확인하고 삽니다.
최소 단위는 증권사마다 다릅니다. 키움증권처럼 액면 100달러부터 100달러 단위로 살 수 있는 곳도 있고(키움증권 홈페이지 안내, 2026년 10월 1일 확인), 이보다 큰 단위부터 파는 곳도 있습니다. 같은 채권이라도 증권사가 매기는 가격과 수수료가 달라 앱에 찍히는 수익률이 조금씩 다르니, 두세 곳을 견줘 보고 사는 편이 낫습니다.
4. 직접 사기와 ETF, 세금 비교
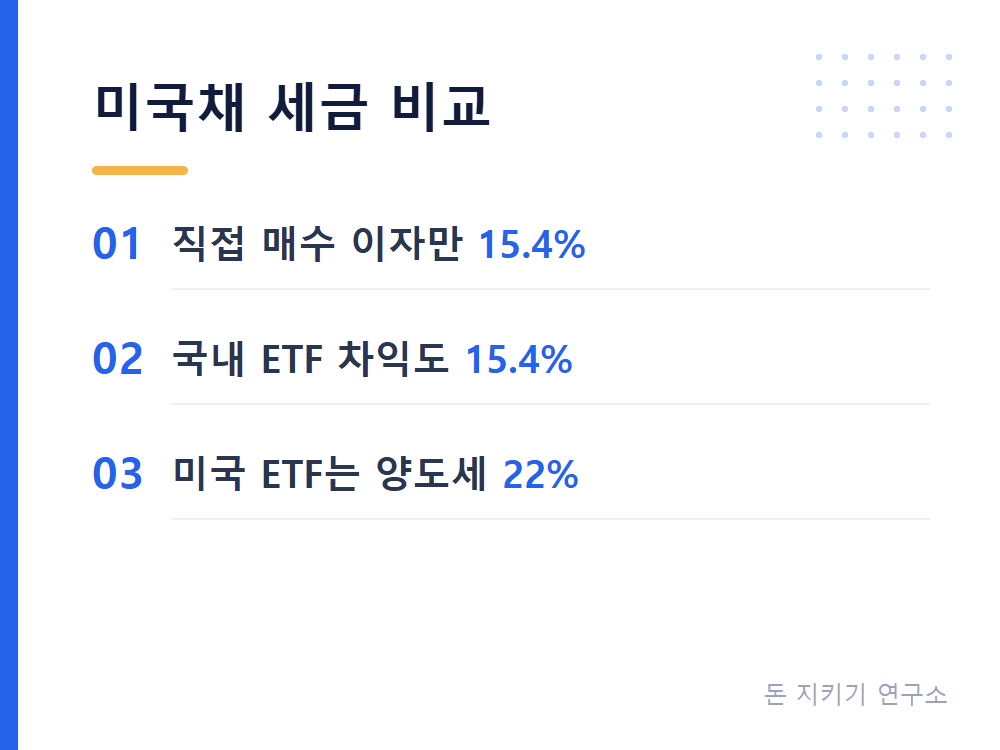
직접 산 미국 국채는 이자에만 세금이 붙고, 사고팔아 남긴 차익과 환율로 번 돈에는 세금이 없습니다(2026년 10월 현행 세법, 개인 기준). 이자에서는 소득세 14%와 지방소득세 1.4%를 떼며, 이자를 받는 날의 환율로 원화로 바꿔 계산합니다. 만기 전에 팔면 마지막 이자 지급일부터 판 날까지 쌓인 이자에도 같은 세금이 붙습니다.
| 미국 국채 사는 방법별 세금 비교 (2026년 10월 현행 세법, 개인 기준) | |||
|---|---|---|---|
| 사는 방법 | 이자, 분배금 | 사고팔아 남긴 차익 | 환율로 번 돈 |
| 직접 매수(T-note, T-bond) | 이자소득세 15.4% | 세금 없음 | 세금 없음 |
| 국내 상장 미국채 ETF | 배당소득세 15.4% | 배당소득세 15.4% | 차익에 포함돼 15.4% |
| 미국 상장 국채 ETF | 배당소득으로 과세 | 연 250만원 넘는 부분 22% | 차익에 포함돼 22% |
5. 이자가 많으면 세금이 더 늘어나나
네, 이자와 배당을 합친 금융소득이 한 해 2,000만원을 넘으면 넘는 부분은 다른 소득과 합쳐 누진세율로 다시 계산합니다(금융소득종합과세, 2026년 현행). 쿠폰 5%짜리 채권이라면 원화로 4억원어치만 넣어도 이자만으로 그 선에 닿습니다.
그래서 쿠폰이 낮은 채권, 이른바 저쿠폰채를 찾는 사람이 많습니다. 액면 1만달러 기준으로 쿠폰 5% 채권은 한 해 이자가 500달러, 세금이 77달러입니다. 쿠폰 1% 채권은 이자가 100달러라 세금이 15.4달러에 그칩니다. 대신 액면보다 싸게 사서 만기에 액면을 받는 차익이 커지는데, 여기에는 세금이 없습니다.
다만 저쿠폰채는 금리가 낮던 때 발행된 채권이라 고를 수 있는 만기가 많지 않습니다. 세금을 뺀 뒤 손에 쥐는 수익률로 비교해야 합니다.
6. 더 물어보시는 것들
Q. 미국 재무부 사이트에서 직접 사면 수수료가 없지 않나요?
한국에 사는 개인은 사실상 이용할 수 없습니다. 미국 재무부 직판 사이트(TreasuryDirect)는 계좌를 열 때 미국 사회보장번호, 미국 주소, 미국 은행 계좌를 요구합니다(미국 연방규정 31 CFR 363.11).
Q. 미국에서도 국채 이자에 세금을 떼나요?
원칙적으로 떼지 않습니다. 미국 국세청 안내(Publication 515)상 외국인이 받는 미국 국채 이자는 비거주자 확인서(W-8BEN)가 제출돼 있으면 미국 원천징수에서 빠지고, 한국 세금만 냅니다.
Q. 환율이 떨어지면 어떻게 되나요?
달러로는 이익이어도 원화로는 손실이 날 수 있습니다. 원금과 이자를 달러로 받기 때문에, 원화 값이 올라 환율이 내리면 원화로 바꿀 때 손에 쥐는 돈이 줄어듭니다.